
深圳商报·读创客户端 首席记者 王海荣
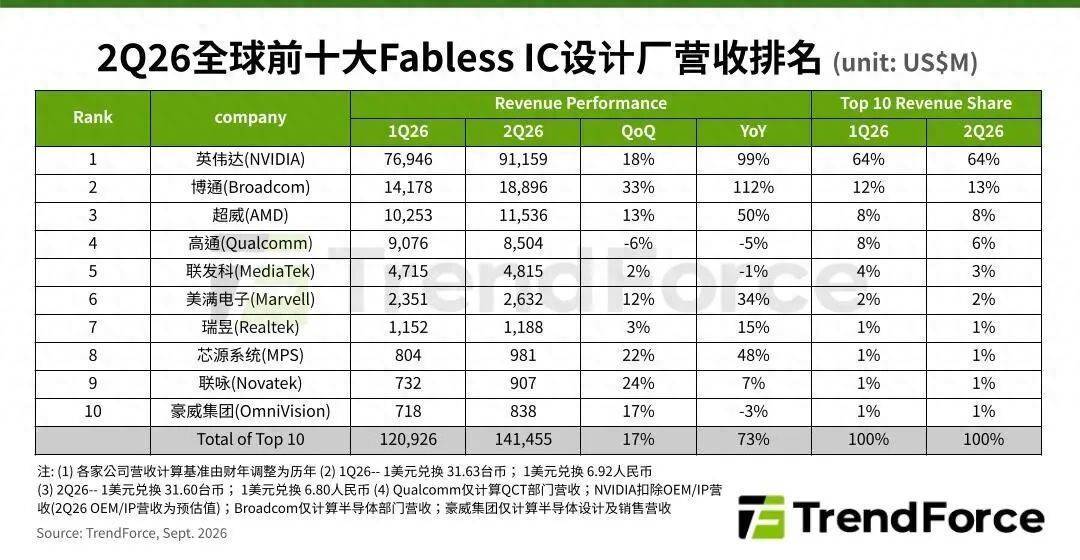
市场研究机构TrendForce集邦咨询9月11日发布的最新IC设计产业研究显示,随着AI相关应用扩张,GPU、CPU、ASIC(专用集成电路)、互连产品等需求攀升,带动2026年第二季度全球十大无晶圆厂IC设计厂商合计营收年增73%,突破1414.5亿美元。英伟达稳居榜首,受益于新兴业务,博通坐稳亚军位置,AMD受益于CPU在代理式AI中的应用提升,排名升至第三,高通则因手机业务走弱,退居第四。
 (图片来源于TrendForce集邦咨询)
报告显示,英伟达第二季度营收在前十大无晶圆厂IC设计厂商中的营收占比达64%。近期通过扩大NVLink Fusion生态系,参与ASIC相关市场。8月31日,英伟达与联发科宣布深化长期合作,双方将在AI基础设施、本地AI计算和汽车三大领域共同开发下一代计算平台。此次合作扩展后,双方合作由单一产品联合设计,延伸至数据中心、个人电脑和汽车三类计算平台。此前,英伟达向迈威尔科技投资20亿美元并建立战略合作,双方将迈威尔纳入英伟达AI生态。
与此同时,代理AI也在提升CPU战略地位,光互连成为算力扩张的关键。博通第二季度营收在全球前十大无晶圆厂IC设计厂商中排名第二,其协助设计的OpenAI首款ASIC、谷歌TPU 8i于本季度开始出货,网通业务也同步高速成长,营收年增幅高达112%,超过188.9亿美元。
此次排名上升的AMD在第二季度营收超过115.3亿美元。其数据中心CPU营收已连续五个季度创下新高,持续提升在X86服务器领域的市场占有率。
在这份榜单中排名第五的联发科营收同样受手机业务影响,约为48.1亿美元。但该公司预计2026年数据中心营收将超过20亿美元,2028年ASIC可服务市场规模上调至800亿美元。
高速增长的互连需求推升迈威尔第二季度营收增至26.3亿美元,排名第六。
值得关注的是,以高通为代表的手机芯片巨头正在扩大AI领域的布局。尽管该公司第二季度的手机芯片业务仍处调整期,但车载市场已连续23个季度保持双位数年增长。近期,高通也发力数据中心业务。9月初,高通对外宣布,将与亚马逊开展多代定制芯片合作,助力亚马逊云科技搭建 AI 基础设施。
主要从事图像传感器、模拟电路及显示解决方案的研发和销售业务的豪威集团本季度半导体设计营收为8.38亿美元,在榜单中排名第十。
另据了解,TrendForce集邦咨询此前曾公布晶圆代工产业研究报告,显示2026年第二季度全球前十大晶圆代工厂合计产值季增11.5%,接近534.9亿美元。成长动能除了AI 高性能计算主芯片等先进制程持续供不应求,AI周边集成电路需求同步增长,加上电视、PC/笔记本等消费性供应链提前备货效应延续,带动部分成熟制程产能转趋吃紧。在该榜单中,台积电、三星、中芯国际位居前三甲。其中,中芯国际市场占有率微幅上升至5.4%。
盛达优配提示:文章来自网络,不代表本站观点。


